Orang miskin punya utang, kelas menengah menabung, orang kaya punya utang?
Orang miskin terjerat pinjol, kelas menengah rajin menabung dan menjauhi utang, sementara orang kaya justru sengaja berutang. Kalau utang memang buruk, kenapa orang yang uangnya paling banyak malah memilih berutang?
Singkatnya: label produktif atau konsumtif belum cukup untuk menilai utang. Kalau barangnya memang akan kamu beli dan uang tunainya sudah tersedia, mencicil bisa lebih untung selama bunga efektif beserta seluruh biayanya lebih rendah daripada imbal hasil aman uang tersebut. Cicilan berbunga pun bisa memenuhi syarat ini, sementara cicilan “0%” belum tentu murah kalau ada biaya tambahan.
- Kalau utang itu buruk, kenapa orang kaya sengaja berutang?
- Ada berapa cara memandang utang?
- Bagaimana cicilan konsumtif bisa lebih untung daripada bayar tunai?
- Bagaimana menguji tawaran cicilan sungguhan?
- Kartu kredit, jenis utang favorit saya
- Jadi, utang itu baik atau buruk?
- Referensi
Kalau utang itu buruk, kenapa orang kaya sengaja berutang?
Ilustrasi ini mempertemukan tiga sikap terhadap utang: terjerat pinjol Rp10 juta, memilih menabung, dan sengaja memakai kartu kredit meski punya uang.
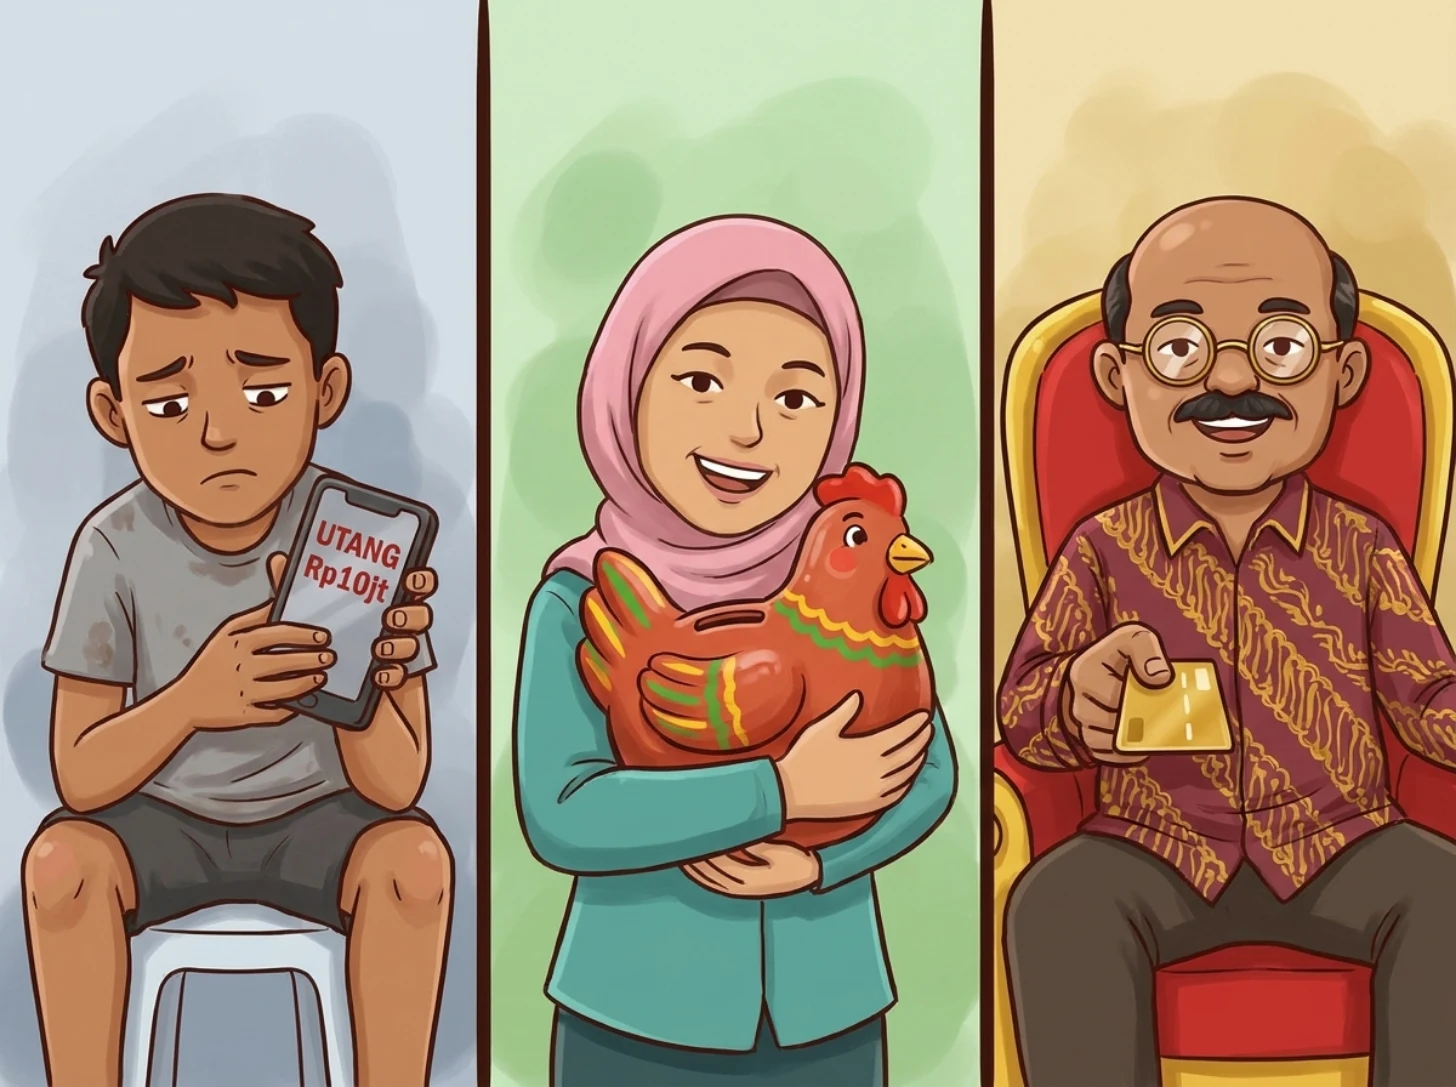
Sejak kecil kita diajari bahwa utang itu buruk, dan nasib orang pertama seolah membuktikannya. Banyak orang di Indonesia terjerat pinjol bukan karena gaya hidup, melainkan karena penghasilan mereka memang tidak cukup untuk menutup kebutuhan sehari-hari. Lain ceritanya dengan orang kedua: penghasilannya cukup, sehingga dia memilih menjauhi utang, atau paling banter mengambil utang yang dianggap “produktif” seperti KPR atau modal usaha. Lalu, kenapa orang ketiga yang uangnya jelas berlebih justru sengaja berutang? Saya sendiri juga punya utang, dan alasannya sederhana: saya ini kelas menengah yang sedang mencoba-coba jadi orang kaya 😂.
Nasib orang pertama memang tidak bisa dianggap enteng, karena pinjol adalah salah satu utang termahal yang legal di negeri ini. OJK membatasi bunga pinjol untuk keperluan konsumtif dengan skema yang turun bertahap mengikuti tenor, dan untuk tenor pendek batasnya masih sampai 0,3% per hari, alias sekitar 9% sebulan.1 Kalau kamu meminjam Rp1 juta selama 30 hari, bunganya saja sudah Rp90 ribu, setara kira-kira 108% setahun. Ketika gaji bulan depan pun tidak cukup untuk melunasinya, orang terpaksa gali lubang tutup lubang dengan pinjaman baru, dan lingkaran inilah yang membuat cerita “utang itu buruk” terasa begitu nyata.
Ada berapa cara memandang utang?
Saya membagi cara memandang utang menjadi tiga level.
Level 1: utang produktif baik, utang konsumtif buruk
Pinjaman modal usaha dianggap baik karena uangnya diputar untuk menghasilkan uang, begitu pula KPR karena rumahnya bisa naik harga. Sebaliknya, cicilan HP, kartu kredit dan paylater dianggap buruk karena uangnya habis untuk dikonsumsi.
Masalahnya, label “produktif” pun tidak menjamin apa-apa. KPR sekalipun belum tentu baik, karena untung atau ruginya membeli rumah bergantung pada angka-angkanya. Dalam tulisan saya sebelumnya, Sewa atau beli rumah?, hasil hitungannya menunjukkan bahwa membeli rumah lebih untung di Perth, sedangkan di Jakarta yang lebih untung justru menyewa.
Level 2: cicilan 0% juga termasuk utang yang baik
Orang di level ini tetap menganggap utang produktif itu baik, tetapi mereka menambahkan satu jenis utang konsumtif ke daftar yang aman: cicilan tanpa bunga. Cicilan 0% sebenarnya hanya menunda pengeluaran, dan dalam konsep time value of money (nilai waktu uang), uang yang dibayarkan nanti lebih ringan daripada uang yang dibayarkan hari ini.
Cicilan 0% memang bisa bikin orang boros kalau dipakai sebagai alasan untuk membeli barang yang sebenarnya tidak direncanakan. Orang di level ini sudah punya uang tunai untuk membeli barangnya, tetapi memilih mencicil agar uang yang belum dibayarkan tetap menghasilkan bunga di tabungan atau deposito.
Level 3: semua utang itu baik
Saya menilai utang dari untung-ruginya dalam rupiah setelah time value of money ikut dihitung, bukan dari label produktif atau konsumtif. Cicilan berbunga pun bisa lebih untung daripada bayar tunai kalau bunga efektif beserta biayanya lebih rendah daripada imbal hasil aman uang yang belum dibayarkan.
Bagaimana cicilan konsumtif bisa lebih untung daripada bayar tunai?
Ambil contoh HP baru seharga Rp20 juta yang memang akan kamu beli, entah karena HP lama sudah rusak atau karena kamu memerlukannya untuk bekerja. Jelas ini pembelian konsumtif, tetapi pertanyaannya tetap sama: lebih baik bayar tunai atau mencicil? Jawabannya bergantung pada tiga hal, yaitu imbal hasil uang tunaimu kalau tidak dibelanjakan sekarang, bunga dan biaya cicilan, serta skema cicilan itu sendiri (berapa lama tenornya dan kapan biaya dibayar).
Tool Finance vs Cash menghitung keuntungan bersih dari mencicil dalam nilai uang pada akhir masa cicilan masing-masing skema. Dengan asumsi uang tunai disimpan di deposito berbunga 5% setahun, hasilnya seperti ini:
| Skema cicilan HP Rp20 juta | Cicilan per bulan | Bunga efektif setahun (termasuk biaya) | Total bunga dan biaya | Dibandingkan bayar tunai |
|---|---|---|---|---|
| 12 kali, bunga 0% | Rp1,67 juta | 0% | Rp0 | Untung Rp546 ribu |
| 36 kali, bunga 0,25% per bulan dari sisa pokok | Rp582 ribu | 3,04% | Rp938 ribu | Untung Rp650 ribu |
| 12 kali, bunga 0% ditambah biaya 3% (Rp600 ribu di muka) | Rp1,67 juta | 5,81% | Rp600 ribu | Rugi Rp84 ribu |
| 24 kali, bunga flat 1,5% per bulan | Rp1,13 juta | 36,4% | Rp7,2 juta | Rugi Rp6,46 juta |
Ketiga hal itu bisa dirangkum dalam satu rumus yang menghitung keuntungan bersih dari mencicil, dalam nilai uang hari ini:
\[\text{Keuntungan bersih} = P - \sum_{t=1}^{n} \frac{c_t}{(1+r)^t}\]- \(P\) adalah harga tunai barang.
- \(c_t\) adalah jumlah yang kamu bayar pada bulan ke-\(t\), yaitu cicilan ditambah biaya apa pun yang ditagihkan pada bulan itu.
- \(r\) adalah imbal hasil uang tunaimu per bulan.
- \(n\) adalah jumlah cicilan.
Kalau hasilnya positif, mencicil lebih untung, sedangkan kalau negatif, bayar tunai yang lebih untung.
Cicilan berbunga rendah bisa lebih untung daripada bayar tunai karena uang yang belum dibayarkan masih menghasilkan bunga. Sebaliknya, biaya di muka bisa membuat cicilan “0%” lebih mahal, sementara cicilan bulanan yang kecil belum tentu berarti utangnya murah.
Saya cukup memakai satu patokan: bunga efektif cicilan, termasuk seluruh biayanya, harus lebih rendah daripada imbal hasil yang bisa didapat uang tunaimu secara aman, misalnya di tabungan atau deposito.
Saham atau reksa dana mungkin saja memberi imbal hasil lebih tinggi, tetapi anggap saja itu bonus, bukan kepastian, jadi tidak perlu ikut dihitung. Untuk tawaran yang lebih rumit, misalnya ada potongan harga kalau bayar tunai, biaya yang dibayar di awal, atau tenor yang berbeda-beda, biarkan tool yang menghitungnya.
Bagaimana menguji tawaran cicilan sungguhan?
Hitung-hitungan di kepala mulai sulit ketika setiap tawaran sengaja menonjolkan angka yang berbeda-beda, dan semuanya dikemas supaya biayanya terlihat kecil. Misalkan kamu ingin membeli laptop seharga Rp15 juta di sebuah marketplace, dan di halaman pembayaran ada empat pilihan cicilan:
- “Cicilan 0% 12 bulan!” dengan biaya layanan 3,5% (Rp525 ribu) yang dibayar di muka dan baru terlihat di rincian tagihan.
- “Cuma Rp499 ribu per bulan!” selama 36 bulan, tanpa angka bunga sama sekali.
- “Bunga ringan, cuma 0,59% per bulan!” selama 24 bulan dengan bunga flat, artinya bunga dihitung dari pokok awal Rp15 juta setiap bulan, berapa pun sisa utangmu.
- “Bunga 4% setahun” selama 36 bulan dengan skema anuitas, artinya bunga hanya dihitung dari sisa pokok yang belum kamu lunasi.
Kalau diurutkan berdasarkan angka yang dipajang di tawarannya, pinjaman berbunga 4% setahun terlihat paling mahal: 0% berarti gratis, 0,59% terdengar seperti angka receh, dan Rp499 ribu sebulan terasa ringan. Sementara itu, uang tunaimu tersimpan di deposito berbunga 5% setahun.
Di tool Finance vs Cash, saya memasukkan harga laptop ke kolom Cash Purchase Cost, uang tunai yang tersedia ke kolom Available Cash, dan imbal hasil uang itu ke kolom Risk-Free Rate. Rate Convention saya ubah menjadi Nominal annual (APR) supaya bunga 0,59% per bulan benar-benar dihitung 0,59% per bulan. Setiap tawaran lalu saya masukkan ke Loan offers dengan Loan Type yang sesuai, yaitu Amortizing untuk cicilan 0% dan pinjaman 4%, Known repayment untuk cicilan Rp499 ribu, dan Flat rate untuk bunga 0,59% per bulan. Kalau ada jenis pinjaman yang masih asing bagimu, halaman Loan Types Explained menjelaskan setiap jenis lengkap dengan rumus dan contohnya. Grafik di bawah ini menunjukkan Net Benefit vs Cash setiap tawaran dari bulan ke bulan.
Grafik interaktif: Finance vs Cash Scenario Explorer oleh Adjie Brotot Tools
Di akhir masa cicilan masing-masing tawaran, hasil hitungan tool seperti ini:
| Tawaran | Angka yang dipajang | Bunga efektif setahun (termasuk biaya) | Total bunga dan biaya | Dibandingkan bayar tunai |
|---|---|---|---|---|
| Cicilan 0% 12 bulan | 0% | 6,83% | Rp525 ribu | Rugi Rp142 ribu |
| Rp499 ribu per bulan | Rp499 ribu | 12,80% | Rp2,96 juta | Rugi Rp1,94 juta |
| Bunga 0,59% per bulan | 0,59% | 13,86% | Rp2,12 juta | Rugi Rp1,41 juta |
| Bunga 4% setahun | 4% | 4,07% | Rp943 ribu | Untung Rp230 ribu |
Tawaran dengan angka bunga paling besar ternyata menjadi satu-satunya tawaran yang mengalahkan bayar tunai, sementara tiga tawaran lain menyembunyikan harga aslinya di tempat yang berbeda-beda:
- Biaya layanan. Biaya Rp525 ribu itu membuat cicilan “gratis” ini setara dengan pinjaman berbunga 6,83% setahun, dan garisnya di grafik sudah minus Rp525 ribu sejak hari pertama.
- Tenor. Kalau dijumlahkan, 36 kali Rp499 ribu sama dengan Rp17,96 juta, hampir Rp3 juta lebih mahal daripada harga laptopnya. Untuk tawaran seperti ini, bunganya hanya bisa dihitung mundur dari besar cicilan dengan jenis Known repayment di tool, dan hasilnya 12,80% setahun.
- Bunga flat. Angka per bulan membuat bunganya terlihat kecil, padahal dalam setahun angka itu sudah 7,08%, dan karena bunganya flat, kamu tetap membayar bunga atas pokok yang sudah kamu kembalikan: Rp15 juta × 0,59% × 24 = Rp2,12 juta. Bunga efektifnya 13,86% setahun, paling mahal di antara keempat tawaran.
- Bunga anuitas. Bunganya Rp943 ribu, lebih besar daripada biaya layanan cicilan 0%, tetapi dengan pinjaman ini kamu tetap untung Rp230 ribu dibandingkan dengan bayar tunai, karena bunga efektifnya 4,07% setahun masih di bawah bunga deposito 5%.
Kartu kredit, jenis utang favorit saya
Kalau harus memilih satu jenis utang favorit, saya akan memilih kartu kredit.
Bagi banyak orang, kartu kredit terdengar menakutkan, dan ketakutan itu memang beralasan. Bank Indonesia membatasi bunga kartu kredit paling tinggi 1,75% per bulan sejak 1 Juli 2021,2 atau sekitar 21% setahun, jauh di atas bunga deposito mana pun.
Bunga itu sebenarnya tidak akan pernah kamu bayar asalkan seluruh tagihan dilunasi sebelum tanggal jatuh tempo setiap bulan. Umumnya, kartu kredit di Indonesia memberi masa bebas bunga sekitar 45 sampai 50 hari sejak transaksi. Artinya, setiap kali belanja, kamu mendapat pinjaman gratis selama beberapa minggu, sementara uang tunaimu tetap berbunga di tabungan. Biaya utang seperti ini jelas lebih rendah daripada imbal hasil uang tunai yang disimpan dengan aman, karena bunganya 0%.
Kartu kredit juga memberi “imbal hasil” tambahan dalam bentuk poin. Poin itu bisa ditukar dengan banyak hal, tetapi bagi kebanyakan orang yang saya kenal, penukaran yang paling bernilai adalah miles maskapai untuk kursi kelas premium.
Supaya adil, ada satu peringatan yang perlu diingat: semua keuntungan ini hanya berlaku kalau tagihanmu tidak pernah tersisa, karena begitu ada saldo yang terbawa ke bulan berikutnya, kartu kredit berubah menjadi utang berbunga sekitar 21% setahun.
Jadi, utang itu baik atau buruk?
Kalimat “semua utang itu baik” memang sengaja saya lebih-lebihkan. Saya tetap mengakui bahwa utang yang biayanya lebih tinggi daripada imbal hasil uang tunaimu, seperti pinjol, paylater yang mahal atau tagihan kartu kredit yang tidak dilunasi, adalah utang yang buruk. Label produktif atau konsumtif belum cukup untuk menentukan apakah utang itu menguntungkan; bunga dan seluruh biayanya tetap perlu dibandingkan dengan imbal hasil aman uang yang belum kamu bayarkan.
Sebelum meneken cicilan berikutnya, bandingkan dulu bunga efektifnya dengan imbal hasil yang bisa didapat uang tunaimu secara aman, atau masukkan tawarannya ke tool Finance vs Cash.
Tulisan ini bukan nasihat keuangan. Asumsi bunga deposito 5% setahun adalah angka yang umum pada akhir 2026, bukan tawaran bank tertentu.
Referensi
Semua hasil skenario (cicilan HP dan laptop) dihitung dengan tool Finance vs Cash pada Oktober 2026.
-
Bisnis.com, 5 daftar pinjol legal OJK bunga rendah 2026, pencairan mudah dan aman, 23 September 2026: menurut SEOJK 19/SEOJK.06/2025, batas bunga pinjol konsumtif turun bertahap mengikuti tenor, dengan angka yang disebut berbagai sumber antara 0,1% dan 0,3% per hari, dan sampai 0,3% per hari untuk tenor pendek. ↩
-
Kontan, BI akan atur batas atas bunga kartu kredit: batas bunga kartu kredit 1,75% per bulan berlaku mulai 1 Juli 2021. ↩